Airbnb movimenta R$ 113,2 bi e consórcio de imóvel sobe 37%
Noites reservadas por brasileiros no Airbnb sobem mais de 30% no terceiro trimestre de 2026, e as cotas de consórcio de imóveis vendidas até setembro chegam a 1,33 milhão; Luiz Weber, CEO da Oficial Corretora, explica como o custo efetivo total or...
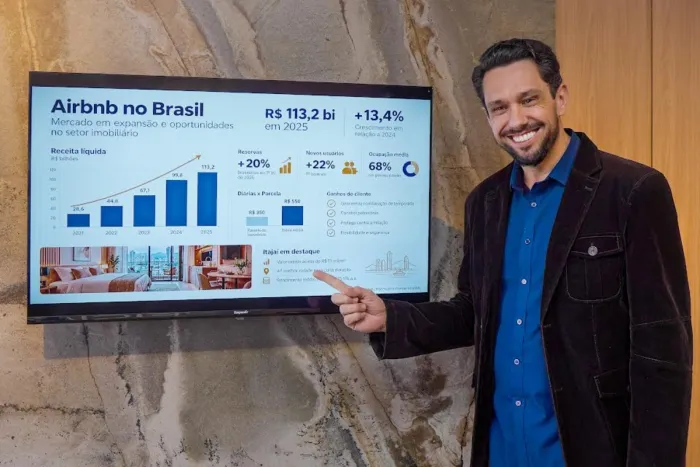
A locação por temporada intermediada pelo Airbnb movimentou R$ 113,2 bilhões na economia brasileira em 2025, alta de 13,4% sobre os R$ 99,8 bilhões de 2024, segundo estudo da FGV Projetos, encomendado pela plataforma. O montante reúne R$ 68,5 bilhões em efeitos diretos e R$ 44,7 bilhões em efeitos indiretos, além de R$ 62,8 bilhões de contribuição ao Produto Interno Bruto (PIB), 703,9 mil postos de trabalho gerados ou mantidos e R$ 9 bilhões em tributos. Em 2026, o consórcio de imóveis lidera o crescimento percentual de vendas entre os segmentos do sistema, combinação que abre uma alternativa para quem planeja adquirir um imóvel e destiná-lo ao aluguel por diária.
A demanda mantém o fôlego em 2026. De acordo com a carta aos acionistas do Airbnb referente ao terceiro trimestre, as noites reservadas por viajantes com origem no Brasil subiram mais de 30% na comparação anual, e o número de hóspedes que usaram a plataforma pela primeira vez avançou no mesmo ritmo. A empresa classifica o país como destaque na América Latina, região em que as reservas de noites e experiências cresceram acima de 20%.
Interior e destinos fora das capitais
O levantamento da FGV mostra que a movimentação se distribui por diferentes mercados. O Sudeste responde por 54,3% do total nacional, e o Sul, por 23,3%. No estado de São Paulo, 65,3% dos valores circulam fora da capital, enquanto no Sudeste cerca de 59% ficam fora de São Paulo, Rio de Janeiro e Belo Horizonte. Entre os municípios, o Rio lidera com R$ 12 bilhões, seguido pela capital paulista, com R$ 11,67 bilhões, e Florianópolis (SC), com R$ 5,05 bilhões. Brasília registrou a maior variação anual entre as cidades analisadas, de 27,1%.
O efeito se espalha pela economia local. Pelos cálculos do estudo, cada R$ 10 pagos em hospedagem são acompanhados de outros R$ 45,48 em alimentação, comércio, transporte e entretenimento, e o hóspede desembolsa em média cerca de R$ 625 por dia fora da plataforma. Esse gasto dos viajantes explica 85% do impacto total, e os 15% restantes vêm da renda que os anfitriões reinvestem na economia.
Carta de crédito em ritmo acelerado
Do lado do investidor, os números do consórcio acompanham essa expansão. Dados divulgados pela Associação Brasileira de Administradoras de Consórcios (ABAC) indicam que, entre janeiro e setembro de 2026, foram vendidas 1,33 milhão de cotas de imóveis, alta de 37,1% sobre igual período de 2025, com R$ 275,06 bilhões em créditos comercializados, avanço de 35%. O segmento encerrou setembro com 3,49 milhões de participantes ativos, 35,3% a mais em 12 meses, e somou 125,21 mil contemplações, que liberaram R$ 25,74 bilhões. O desempenho supera a projeção de 25% divulgada pela entidade no início do ano.
O peso da modalidade no mercado imobiliário também aumentou. Segundo balanço da ABAC, as contemplações de janeiro a agosto equivaleram potencialmente a 22,3% dos 494,67 mil imóveis financiados no país com recursos da poupança e dos consórcios, cerca de um a cada cinco.
No consórcio, os participantes formam um grupo de autofinanciamento sem cobrança de juros, cujo custo se concentra na taxa de administração e no fundo de reserva, e a carta de crédito é liberada por sorteio ou lance para a compra de imóvel residencial ou comercial. Como cada administradora tem regras próprias de lance, reajuste e prazo, a escolha do grupo influencia o resultado. "Não é simplesmente escolher uma administradora conhecida e entrar em qualquer grupo", observa Luiz Weber, CEO da Oficial Corretora, de Joinville (SC).
Da cota à renda das diárias
A estratégia consiste em adquirir o imóvel por consórcio, destiná-lo à locação de curta duração e usar o resultado líquido das diárias como apoio às parcelas. Para Weber, a comparação entre as modalidades de compra deve partir do custo efetivo total (CET). "Mesmo que você tenha o recurso para comprar à vista, pode valer mais a pena deixar esse dinheiro rendendo e fazer a compra por meio do consórcio", afirma.
"Quando você coloca na ponta do lápis o custo efetivo total, o CET da operação, ele pode ser bem menor do que o de um financiamento. E, dependendo do rendimento do seu dinheiro, pode compensar até em comparação com a compra à vista", completa.
Na conta da locação, o ponto de partida é a renda líquida. "Não basta olhar o valor da diária e imaginar o imóvel ocupado o mês inteiro. Precisamos considerar os períodos de baixa ocupação e descontar manutenção, impostos, taxas da plataforma, condomínio e as demais despesas. É o que sobra dessa conta que pode ajudar a pagar a parcela do consórcio", explica o executivo.
Segundo ele, manter uma reserva financeira para os meses de menor ocupação ajuda a sustentar as parcelas ao longo do ano. "Esse investimento precisa caber no orçamento sem comprometer as necessidades da família", pondera.
Com R$ 113,2 bilhões em circulação, procura crescente por hospedagem em cidades de diferentes portes e um consórcio imobiliário em ritmo de expansão superior a 35%, o aluguel por temporada ganha espaço como via de construção de patrimônio para quem alia crédito planejado à administração da locação. O resultado de cada operação depende da localização, do perfil do imóvel e da capacidade de pagamento do investidor.
Para mais informações, basta acessar: https://corretoraoficial.com.br/
 Economia PC AC abre 139 vagas com salários de até R$ 19,5 mil
 Economia El Niño amplia debate sobre sustentabilidade nas empresas
 Economia Software de gestão moderniza cantinas escolares
 Economia Especialistas explicam quem fica com o valor do carbono
 Economia Fim de ano abre espaço para renovar ferramentas da maleta
 Economia Kit com mobília em MDF agiliza uso de chalés de madeira